Paiement mobile et paiement instantané : la bancarisation accélère au Maroc
Wallets, virements instantanés, commerçants équipés : la révolution du paiement digital transforme la relation des Marocains à leur banque.

Imaginez la scène: Vous êtes chez un commerçant. Vous sortez votre téléphone, vous payez en quelques secondes et vous repartez sans chercher de monnaie. Quelques minutes plus tard, un proche vous rembourse par virement. L’argent apparaît sur votre compte presque immédiatement.
Il y a encore quelques années, ce scénario aurait paru beaucoup moins naturel au Maroc.
Aujourd’hui, il devient progressivement une réalité. Virements interbancaires instantanés, paiements mobiles, M-Wallets et digitalisation des services bancaires sont en train de modifier la manière dont les particuliers et les entreprises transfèrent et utilisent leur argent.
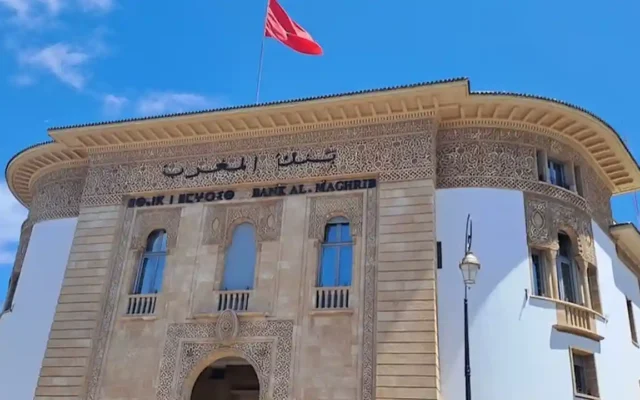
Le changement est particulièrement visible depuis le lancement du virement interbancaire instantané le 1er juin 2023 par Bank Al-Maghrib et le Groupement pour un Système Interbancaire Marocain de Télécompensation (GSIMT). Le service permet d’envoyer de l’argent d’un compte bancaire à un autre compte bancaire dans une autre banque en moins de 20 secondes, 24 heures sur 24 et 7 jours sur 7.
Mais une question mérite d’être posée : une infrastructure plus rapide suffit-elle à transformer les habitudes de paiement des Marocains ?
La réponse est plus nuancée.
À retenir
- Le virement interbancaire instantané est opérationnel au Maroc depuis juin 2023 et fonctionne 24 h/24 et 7 j/7.
- Son utilisation progresse fortement : Bank Al-Maghrib indique que le nombre de virements instantanés est passé d’environ 6 millions en 2023 à 16 millions en 2024.
- Les tarifs varient fortement selon les banques, les canaux et les forfaits : certaines facturent le virement à l’opération, tandis que d’autres proposent désormais des virements instantanés gratuits et illimités sous conditions.
- En 2026, la concurrence ne se joue donc plus seulement sur la rapidité, mais aussi sur le prix, la simplicité et la confiance.
- Le principal défi reste désormais l’adoption quotidienne, notamment chez les petits commerçants et les utilisateurs encore très attachés au paiement en espèces.
Le virement instantané, la brique qui change la relation à l’argent
Pendant longtemps, le délai bancaire faisait partie du quotidien.
Vous envoyiez un virement et vous attendiez. Selon l’opération et les banques concernées, le transfert pouvait prendre un ou plusieurs jours ouvrés.
Depuis juin 2023, cette logique a commencé à changer.
Le virement interbancaire instantané permet de transférer de l’argent d’un compte bancaire vers un compte ouvert dans une autre banque en moins de 20 secondes, avec une disponibilité annoncée 24 h/24 et 7 j/7.
Ce détail technique peut sembler banal. En réalité, il change profondément l’expérience utilisateur.
Quand un virement arrive immédiatement, il devient beaucoup plus facile de l’utiliser comme un véritable moyen de paiement.
Un parent peut envoyer de l’argent à son enfant. Un client peut régler un acompte. Un indépendant peut payer un fournisseur. Une entreprise peut effectuer un transfert urgent sans attendre le prochain jour ouvré.
Le temps devient alors une composante du service bancaire.
Et les chiffres montrent que l’usage progresse.
Selon Bank Al-Maghrib, les virements instantanés sont passés d’environ 6 millions d’opérations en 2023 à 16 millions en 2024, tandis que leur valeur est passée de 21 à 62 milliards de dirhams.
Autrement dit, le virement instantané n’est plus une simple nouveauté technologique. Il commence à trouver sa place dans les usages réels.
Combien coûte un virement instantané au Maroc en 2026 ?
C’est probablement la question que se posent de nombreux clients avant d’appuyer sur « confirmer ».
La réponse est simple : il n’existe pas un tarif unique pour toutes les banques marocaines.
Lors du lancement en 2023, Bank Al-Maghrib avait prévu une gratuité temporaire pour les particuliers pendant trois mois. Après cette période, chaque banque pouvait déterminer sa propre tarification.
En 2026, les écarts sont donc bien réels.
Comparatif indicatif des tarifs sur les canaux digitaux
| Banque | Tarif indicatif du virement instantané digital | Particularités |
|---|---|---|
| Saham Bank | Gratuit sous conditions | Virements instantanés illimités inclus dans certains forfaits à partir de 35 DH/mois |
| Banque Populaire (BCP) | 13,50 DH HT | Tarif indicatif sur canal digital |
| BMCI | 15 DH HT / 16,50 DH TTC | Tarif indiqué pour les virements instantanés via banque à distance |
| BANK OF AFRICA (BOA) | Gratuit sous conditions | 3 virements/jour ≤ 200 DH gratuits dans le cadre de l’offre en cours |
| CIH Bank | 16,50 DH | Tarif indicatif |
| Crédit du Maroc | 16,50 DH TTC | Gratuités possibles selon les packages et les montants |
| Attijariwafa bank | 17,60 DH | Tarif indiqué pour le virement instantané |
Ces montants doivent être lus comme des tarifs indicatifs à une date donnée, et non comme une promesse permanente : les banques peuvent modifier leurs grilles, proposer des packages ou appliquer des conditions spécifiques.
La Banque Populaire, par exemple, affiche dans sa grille tarifaire un tarif de 13,50 DH par virement instantané via les canaux digitaux pour les particuliers vers une banque confrère.
La BMCI indique de son côté un tarif de 15 DH HT, soit 16,50 DH TTC, pour un virement instantané vers un bénéficiaire d’une autre banque via BMCI Connect.
Chez Attijariwafa bank, le tarif publié pour les virements instantanés est de 17,60 DH.
Le cas de Crédit du Maroc est particulièrement intéressant : son offre Global Plus prévoit des virements instantanés gratuits dans certaines limites, tandis que la tarification standard indiquée au-delà des gratuités est de 16,50 DH TTC par opération.
Saham Bank : la gratuité qui peut changer la donne
Le marché a connu un mouvement intéressant en 2026 avec les nouveaux forfaits de Saham Bank.
La banque propose désormais des forfaits intégrant les virements classiques et instantanés gratuits et illimités, y compris vers les autres banques, à partir de 35 DH par mois.
Cela change complètement le calcul pour un client qui réalise plusieurs virements chaque mois.
Prenons un exemple très simple.
Si vous effectuez seulement un virement instantané occasionnel, payer une commission à l’opération peut rester plus économique qu’un abonnement mensuel.
En revanche, si vous effectuez plusieurs virements chaque mois, un forfait comprenant les opérations illimitées peut devenir intéressant.
C’est toute la différence entre comparer le prix d’un virement et comparer le coût réel d’un compte bancaire.
BANK OF AFRICA mise sur les petits transferts
Autre exemple intéressant : BANK OF AFRICA propose une offre particulièrement avantageuse pour les petits montants.
La banque annonce actuellement trois virements instantanés gratuits par jour pour des montants inférieurs ou égaux à 200 DH. Au-delà de ces trois opérations, le tarif annoncé pour un virement de 200 DH ou moins est de 5 DH, tandis qu’un virement supérieur à 200 DH est facturé 16,50 DH dans le cadre de l’offre présentée.
Imaginez que vous envoyiez régulièrement 100 ou 150 DH à un proche.
Dans ce cas, la gratuité peut avoir un impact concret sur votre budget.
Mais pour un transfert de plusieurs milliers de dirhams, la logique est différente.
C’est pourquoi un classement des banques basé uniquement sur « la moins chère » serait trompeur.
Le meilleur tarif dépend de votre comportement.
Les wallets : quand le téléphone devient une porte d’entrée vers les services financiers
Le virement instantané concerne principalement les transferts entre comptes bancaires.
Les M-Wallets répondent à une autre problématique : permettre d’utiliser son téléphone pour accéder à différents services de paiement.
Le principe est relativement simple. Un portefeuille mobile peut être utilisé pour effectuer des transferts, payer certains commerçants ou régler certains services, selon les fonctionnalités proposées par l’établissement concerné.
Le téléphone devient ainsi davantage qu’un outil de communication : il devient un instrument financier du quotidien.
Et c’est précisément ce qui rend les wallets intéressants pour l’inclusion financière.
Pour une personne qui utilise peu les services bancaires traditionnels, le mobile peut représenter un point d’entrée plus simple et plus familier.
La Banque mondiale et son Global Findex suivent justement l’évolution mondiale de l’accès aux comptes, des paiements numériques et de l’utilisation des services financiers.
Mais il faut rester réaliste : avoir accès à un wallet ne signifie pas automatiquement que l’utilisateur va abandonner le cash.
L’habitude, la confiance et l’acceptation chez les commerçants restent déterminantes.
Pour les commerçants, le vrai défi est l’acceptation
Imaginez maintenant le propriétaire d’une petite épicerie.
Il reçoit des paiements en espèces toute la journée. C’est simple, connu et immédiatement compréhensible.
Pourquoi changer ?
C’est la question à laquelle le paiement digital doit répondre.
Pour convaincre ce commerçant, il ne suffit pas de lui dire que le paiement numérique est moderne. Il faut lui montrer un avantage concret : moins de manipulation d’espèces, un meilleur suivi des encaissements, davantage de simplicité ou l’accès à une clientèle qui préfère payer avec son téléphone.
Le Maroc a déjà développé son réseau de terminaux de paiement électronique, mais l’équipement ne garantit pas à lui seul l’utilisation.
Il faut également que le consommateur ait envie de payer numériquement et que le commerçant accepte réellement le moyen de paiement.
C’est ici que le cercle vertueux peut se créer :
plus de commerçants acceptent → plus de consommateurs utilisent → plus de consommateurs demandent le paiement digital → plus de commerçants ont intérêt à l’accepter.
Le défi est donc autant comportemental que technologique.
Pour les entreprises, l’instantanéité peut devenir un outil de trésorerie
Pour une entreprise, quelques secondes peuvent parfois avoir plus de valeur que quelques dirhams.
Un fournisseur attend un règlement ? Un client doit recevoir un remboursement ? Une opération doit être exécutée le week-end ?
Le virement instantané offre une flexibilité qui n’existait pas avec les délais bancaires traditionnels.
Pour les indépendants et les TPE, cette rapidité peut également faciliter certaines opérations quotidiennes.
Mais il faut éviter de présenter le virement instantané comme une solution universelle.
Une entreprise doit toujours tenir compte de ses besoins, de ses plafonds, de ses procédures internes et du coût global des opérations bancaires.
Et surtout, le paiement digital ne fait pas disparaître l’économie informelle à lui seul.
La traçabilité des transactions peut améliorer la visibilité sur certains flux économiques, mais la réduction de l’informel dépend de nombreux facteurs fiscaux, économiques, réglementaires et sociaux.
La technologie est un outil. Elle n’est pas une solution magique.
Le principal frein n’est peut-être plus technologique
Voici le paradoxe.
Le Maroc possède désormais des infrastructures de paiement modernes. Les virements instantanés fonctionnent. Les applications bancaires se développent. Les wallets existent.
Pourtant, l’adoption massive dépend encore d’un élément beaucoup plus difficile à automatiser : la confiance.
Nous avons tous nos habitudes.
Le billet de banque est tangible. On le voit, on le compte, on le donne. Pour beaucoup de personnes, c’est rassurant.
À l’inverse, un paiement numérique repose sur une application, un téléphone, une connexion et un système informatique.
Que se passe-t-il si je me trompe de bénéficiaire ?
Que se passe-t-il si mon téléphone est perdu ?
Que faire en cas de fraude ?
Et surtout : puis-je vraiment faire confiance au système ?
Ces questions sont parfaitement normales.
La prochaine étape de la digitalisation des paiements passera donc autant par l’éducation financière et la cybersécurité que par les nouvelles fonctionnalités des applications.
Le prix compte, mais la simplicité compte encore plus
Le comparatif tarifaire de 2026 révèle quelque chose d’intéressant.
Les différences de prix entre les banques existent, mais elles ne sont pas toujours le facteur déterminant.
Un client qui paie 13,50 DH chez une banque et 16,50 DH chez une autre pourrait économiser quelques dirhams par opération.
Mais si la seconde propose plusieurs virements gratuits dans un forfait, une meilleure application ou une offre adaptée à ses besoins, le calcul peut changer.
C’est pourquoi, avant de choisir une banque, il est préférable de regarder :
- le tarif du virement instantané ;
- les éventuelles gratuités ;
- le nombre de virements gratuits par mois ou par jour ;
- les plafonds ;
- le prix HT ou TTC ;
- le coût du forfait bancaire ;
- les tarifs via application et en agence ;
- la durée des offres promotionnelles.
Le bon comparatif n’est donc pas « quelle banque facture le moins ? », mais « quelle banque coûte le moins pour mon usage ? »
Le plafond de 20 000 DH : attention aux anciennes informations
Un autre point mérite d’être clarifié.
Le plafond de 20 000 DH est souvent présenté comme le plafond universel du virement instantané marocain.
Ce chiffre vient bien du lancement du système en 2023 : Bank Al-Maghrib avait alors annoncé un plafond transitoire de 20 000 DH.
Mais il faut éviter de présenter aujourd’hui ce montant comme une règle unique applicable à toutes les situations.
Les banques peuvent appliquer leurs propres limites selon les canaux et les conditions de leurs services.
Par exemple, la documentation de la BMCI indique un plafond de 20 000 DH pour le virement instantané via BMCI Connect vers une autre banque.
Avant d’effectuer un transfert important, mieux vaut donc vérifier le plafond affiché dans l’application de sa banque et les conditions tarifaires en vigueur.
Le Maroc rattrape-t-il réellement son retard ?
La réponse est oui, mais avec une nuance.
Le Maroc a considérablement renforcé son infrastructure de paiement numérique. Le lancement du virement instantané en 2023 a constitué une étape majeure, et les chiffres de 2024 montrent une progression très forte de son utilisation.
Mais une infrastructure performante ne suffit pas à créer une culture du paiement digital.
Il faut également :
- davantage de commerçants équipés ;
- des tarifs suffisamment attractifs ;
- des applications simples à utiliser ;
- une meilleure sensibilisation aux risques de fraude ;
- une confiance accrue dans les paiements numériques ;
- des solutions adaptées aux petites entreprises et aux travailleurs indépendants.
La prochaine bataille se jouera donc moins dans les serveurs que dans les habitudes.
Et maintenant, quelle sera la prochaine étape ?
Imaginez un Maroc où payer 50 DH chez un petit commerçant avec son téléphone est aussi naturel que sortir un billet.
Où envoyer 500 DH à un proche ne nécessite plus de se demander si l’argent arrivera demain ou après-demain.
Où un indépendant peut recevoir un paiement immédiatement et utiliser ces fonds sans attendre.
Ce scénario n’est plus de la science-fiction.
Une partie de l’infrastructure est déjà là.
Le véritable enjeu est désormais de faire passer le paiement digital du statut de « solution disponible » à celui de « réflexe quotidien ».
Et le comparatif des tarifs 2026 montre que cette transformation commence également à toucher la concurrence entre les banques.
Certaines facturent encore le service à l’opération. D’autres expérimentent les gratuités, les forfaits et les offres ciblées.
À terme, le gagnant ne sera peut-être pas simplement celui qui propose le virement le plus rapide.
Ce sera celui qui réussira à rendre le paiement rapide, abordable, simple et suffisamment rassurant pour que l’utilisateur n’y pense même plus.
La vraie révolution commencera le jour où nous ne parlerons plus de « paiement digital ».
Nous parlerons simplement de paiement.
Conclusion : le digital devient progressivement un réflexe
Le Maroc dispose aujourd’hui de nombreuses briques nécessaires à la transformation de ses paiements : virements instantanés, applications bancaires, wallets mobiles et équipements chez les commerçants.
Les usages progressent, comme le montrent les chiffres de Bank Al-Maghrib. Mais le chemin reste encore long avant que le paiement numérique devienne totalement naturel dans toutes les situations.
En 2026, une nouvelle dimension apparaît également : la bataille des tarifs.
Entre les virements facturés à l’opération, les forfaits mensuels, les gratuités et les promotions, les consommateurs disposent de plus en plus de raisons de comparer les offres.
Et c’est une bonne chose.
Parce qu’au fond, la digitalisation bancaire ne devrait pas avoir pour objectif de nous faire utiliser davantage de technologie.
Elle devrait nous permettre de faire les choses plus simplement.
Un transfert. Quelques secondes. Et on passe à autre chose.
Pour aller plus loin
Pour suivre les évolutions réglementaires et les statistiques officielles, consultez les publications de Bank Al-Maghrib, notamment celles consacrées aux moyens de paiement et à l’inclusion financière.
Pour comparer les offres bancaires, il est préférable de consulter directement les grilles tarifaires et conditions commerciales publiées par chaque établissement.
Vous pouvez notamment consulter :
- Banque Populaire – grille tarifaire : tarifs des virements et virements instantanés.
- BMCI – informations sur le virement instantané : fonctionnement, plafond et tarif du virement instantané.
- Attijariwafa bank – tarification : tarif publié du virement instantané.
- Crédit du Maroc – offres et virements instantanés : packages et gratuités sur certains virements instantanés.
- BANK OF AFRICA – virement instantané : fonctionnement du service.
- BANK OF AFRICA – offre de virements instantanés gratuits : conditions de l’offre en cours.
- Saham Bank – forfaits bancaires : virements classiques et instantanés inclus dans les forfaits.
- World Bank – Global Findex : données internationales sur l’inclusion financière et les paiements numériques.
Note éditoriale sur les tarifs
Les tarifs présentés dans cet article sont indicatifs et susceptibles d’évoluer. Certains montants correspondent à des tarifs HT, d’autres à des montants TTC, tandis que certaines banques proposent des gratuités liées à des forfaits ou à des offres promotionnelles. Avant toute décision, vérifier la grille tarifaire et les conditions commerciales actuellement en vigueur auprès de votre banque.
Pour aller plus loin
- Bank Al-Maghrib et son taux directeur : la banque centrale pilote aussi la modernisation des paiements.
- Auto-entrepreneur au Maroc : un statut dont l’encaissement mobile simplifie la gestion.
- Croissance économique du Maroc : ce que la digitalisation apporte à l’économie réelle.
2 commentaires